Naik Kelas ke KUR Kecil BRI: Solusi Ekspansi Bisnis dengan Plafon Rp500 Juta
Bagi para pengusaha yang telah mapan dan berambisi untuk melakukan ekspansi bisnis secara signifikan di tahun mendatang, skema Kredit Usaha Rakyat (KUR) Mikro mungkin tidak lagi memadai. Untuk mewujudkan impian tersebut, pelaku UMKM dapat mempertimbangkan untuk “naik kelas” ke skema KUR Kecil yang ditawarkan oleh Bank BRI. Skema ini dirancang khusus untuk memberikan dukungan finansial yang lebih besar, dengan plafon pinjaman yang jauh melampaui batas KUR Mikro.

Berbeda dengan KUR Mikro yang memiliki limit terbatas, KUR Kecil membuka peluang bagi pengusaha untuk mengajukan pinjaman mulai dari Rp100 juta hingga mencapai maksimal Rp500 juta. Program ini secara spesifik ditujukan bagi para pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) di seluruh penjuru Indonesia yang bisnisnya telah terbukti layak (feasible) dan membutuhkan suntikan modal yang substansial untuk mendorong pertumbuhan.
Namun, mengingat besarnya nominal yang ditawarkan, skema KUR Kecil juga datang dengan persyaratan yang lebih ketat dibandingkan dengan program KUR standar. Memahami persyaratan ini adalah langkah awal yang krusial bagi calon debitur yang ingin memanfaatkan fasilitas ini.
Syarat Utama: Agunan Tambahan dan Perlindungan BPJS Ketenagakerjaan
Berdasarkan peraturan yang berlaku, terdapat dua pembeda mendasar antara KUR Mikro dan KUR Kecil yang wajib dipahami oleh setiap calon debitur. Persyaratan ini menjadi kunci utama dalam proses pengajuan pinjaman KUR Kecil:
-
Kewajiban Melampirkan Agunan Tambahan:
Berbeda dengan pinjaman di bawah Rp100 juta yang mungkin dapat dicairkan tanpa jaminan fisik, pengajuan pinjaman dengan nominal Rp500 juta di Bank BRI mengharuskan adanya Agunan Tambahan. Agunan ini dapat berupa aset berharga yang dimiliki oleh debitur, seperti Sertifikat Hak Milik (SHM) atau Hak Guna Bangunan (SHGB) atas properti, atau Bukti Pemilikan Kendaraan Bermotor (BPKB) dari kendaraan yang dimiliki. Pihak bank akan melakukan proses penilaian (appraisal) terhadap nilai agunan yang diajukan untuk mengantisipasi dan menutupi potensi risiko kredit. -
Kewajiban Terdaftar sebagai Peserta BPJS Ketenagakerjaan:
Pemerintah memberikan penekanan pada perlindungan sosial bagi para penerima KUR Kecil. Oleh karena itu, salah satu persyaratan mutlak bagi calon debitur adalah harus terdaftar secara aktif sebagai peserta BPJS Ketenagakerjaan (BP Jamsostek). Pastikan status kepesertaan Anda aktif pada saat mengajukan pinjaman ini.
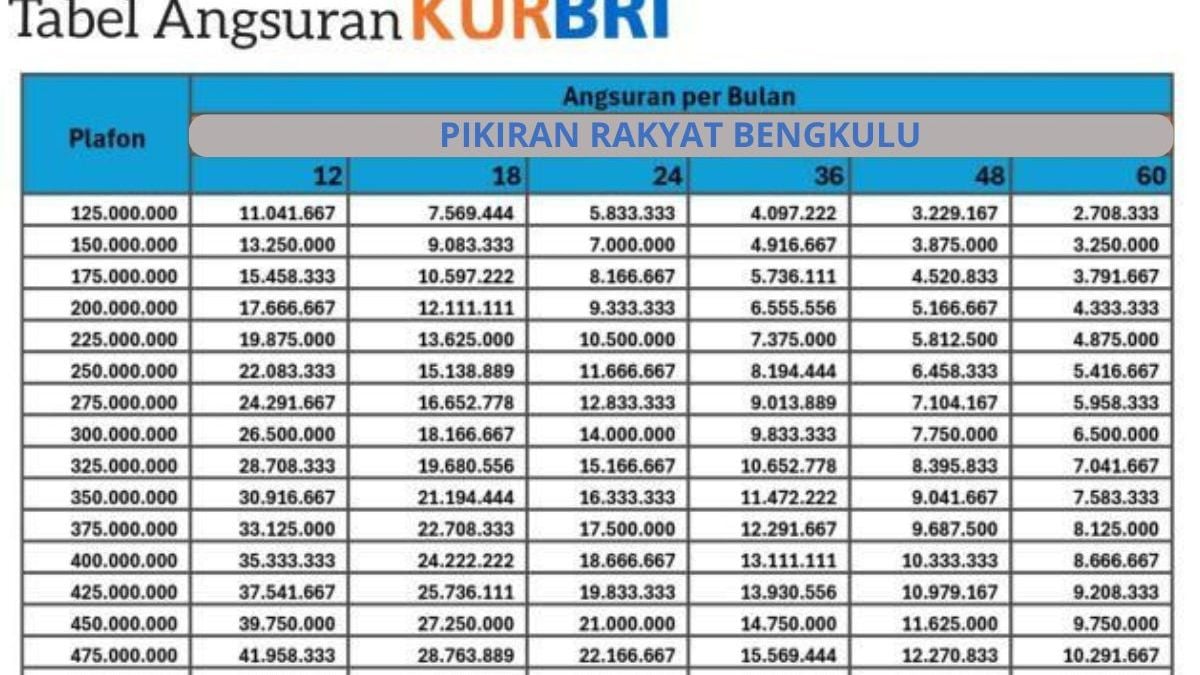
Simulasi Angsuran KUR BRI Plafon Rp500 Juta
Meskipun menawarkan plafon pinjaman yang sangat besar, suku bunga yang dikenakan pada skema KUR Kecil tetap sangat kompetitif. Suku bunga yang berlaku adalah 6% efektif per tahun, terutama untuk pengajuan pertama. Berikut adalah simulasi perkiraan angsuran bulanan untuk plafon Rp500 juta dengan berbagai pilihan tenor:
- Tenor 12 bulan (1 tahun):
Perkiraan angsuran: Rp 43.033.215 per bulan. - Tenor 24 bulan (2 tahun):
Perkiraan angsuran: Rp 22.160.305 per bulan. - Tenor 36 bulan (3 tahun):
Perkiraan angsuran: Rp 15.210.969 per bulan. - Tenor 48 bulan (4 tahun):
Perkiraan angsuran: Rp 11.742.515 per bulan.
(Tenor ini merupakan batas maksimal untuk jenis Kredit Modal Kerja). - Tenor 60 bulan (5 tahun):
Perkiraan angsuran: Rp 9.666.401 per bulan.
(Tenor ini secara khusus diperuntukkan bagi jenis Kredit Investasi).
Perlu dicatat bahwa angka-angka di atas merupakan estimasi kasar. Nilai angsuran yang pasti akan dihitung secara sistematis oleh pihak Bank BRI saat proses akad kredit dilakukan di kantor cabang.
Memilih Jenis Kredit yang Tepat: Kredit Modal Kerja (KMK) vs Kredit Investasi (KI)
Saat mengajukan pinjaman KUR senilai Rp500 juta, petugas bank (Mantri) akan menanyakan secara spesifik mengenai tujuan penggunaan dana tersebut. Pilihan jenis kredit akan sangat mempengaruhi tenor yang dapat Anda ambil dan bagaimana dana tersebut akan dikelola dalam arus kas bisnis Anda:
-
Kredit Modal Kerja (KMK):
Jenis kredit ini dirancang untuk membiayai kebutuhan operasional harian bisnis, seperti pembelian stok barang dagangan, pembayaran gaji karyawan, biaya produksi, atau pengeluaran rutin lainnya. Jangka waktu pengembalian untuk KMK maksimal adalah 4 tahun. -
Kredit Investasi (KI):
Sementara itu, Kredit Investasi diperuntukkan bagi pengeluaran modal jangka panjang yang bertujuan untuk pengembangan aset. Contohnya meliputi pembelian mesin produksi baru, renovasi atau perluasan tempat usaha, pengadaan alat berat, atau bahkan untuk peremajaan perkebunan. Tenor untuk KI bisa mencapai 5 tahun, memberikan kelonggaran waktu yang lebih panjang untuk pengembalian.
Memilih jenis kredit yang paling sesuai dengan kebutuhan riil bisnis Anda adalah langkah yang sangat penting. Pemilihan yang tepat akan memastikan bahwa beban cicilan bulanan tidak mengganggu kelancaran arus kas (cashflow) usaha Anda, sehingga ekspansi bisnis dapat berjalan mulus tanpa hambatan finansial.