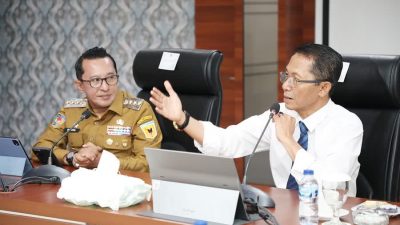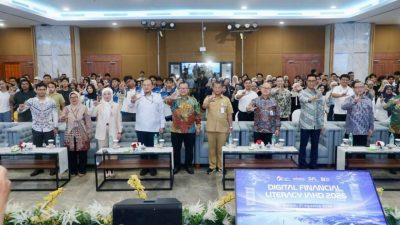
Rencana Otoritas Jasa Keuangan (OJK) untuk mendorong konsolidasi atau merger pada Kelompok Bank Bermodal Inti (KBMI) I mendapat dukungan dari Perhimpunan Bank Nasional (Perbanas). Ketua Umum Perbanas, Hery Gunardi, meyakini bahwa langkah konsolidasi ini akan membawa dampak positif bagi efisiensi, produktivitas, dan daya saing bank-bank di Indonesia.
Untuk memahami konteks ini, penting untuk mengetahui pengelompokan bank berdasarkan modal inti. KBMI I adalah kategori bank dengan modal inti paling rendah, yaitu hingga Rp 6 triliun. Selain itu, terdapat KBMI II dengan modal inti antara Rp 6 triliun hingga Rp 14 triliun, KBMI III dengan modal inti Rp 14 triliun hingga Rp 70 triliun, dan KBMI IV dengan modal inti di atas Rp 70 triliun.

Hery Gunardi menyampaikan bahwa kondisi permodalan KBMI I saat ini sebenarnya cukup baik, dengan rata-rata rasio kecukupan modal (CAR) mencapai sekitar 31,5 persen. Namun, ia menyoroti bahwa Loan at Risk (LAR) atau kredit berisiko pada KBMI I tergolong tinggi, yaitu sebesar 12,32 persen.
“Dari sisi LAR-nya itu cukup tinggi, artinya ini menunjukkan tantangan dalam kemampuan bank-bank tersebut untuk mengatur protokol kreditnya dengan baik,” ujar Hery dalam sebuah acara di Jakarta.
Berdasarkan pengalamannya, Hery menekankan bahwa ukuran atau skala bisnis menjadi salah satu faktor krusial dalam menentukan kinerja suatu bank. Ia berpendapat bahwa bank dengan aset di bawah Rp 10 triliun cenderung mengalami kesulitan dalam berkembang dan memperoleh margin yang memadai. Bank-bank kecil ini akan sulit bersaing dengan bank-bank KBMI IV yang memiliki skala yang jauh lebih besar, baik dari segi jumlah cabang, jaringan ATM, pengembangan mobile banking, maupun jumlah karyawan.
Efisiensi Operasional: Perbandingan Antar KBMI
Dari aspek efisiensi, bank-bank besar juga menunjukkan kinerja yang lebih unggul. Beban Operasional terhadap Pendapatan Operasional (BOPO) pada KBMI I mencapai hampir 83 persen. Sebaliknya, KBMI IV mampu menekan BOPO hingga hanya 64 persen. Perbedaan ini mencerminkan efisiensi yang lebih tinggi pada bank-bank dengan skala yang lebih besar.
“Ini yang memang menurut kita perlu disikapi. Kedepannya, ajakan yang disampaikan oleh OJK untuk melakukan konsolidasi ini benar-benar bisa terealisasi,” kata Hery.
Dorongan OJK untuk Penguatan Permodalan dan Konsolidasi
Sebelumnya, OJK telah secara aktif mendorong bank-bank kategori KBMI I untuk meningkatkan kelasnya, baik melalui penguatan permodalan maupun konsolidasi. Tujuannya adalah untuk memperkuat kapasitas dan ketahanan perbankan secara keseluruhan. OJK menilai bahwa bank-bank kecil masih memiliki potensi besar untuk memperkuat permodalan dan meningkatkan skala usaha, baik melalui pertumbuhan organik maupun anorganik.
Alasan Strategis OJK Mendorong Konsolidasi
Kepala Eksekutif Pengawas Perbankan OJK, Dian Ediana Rae, menjelaskan bahwa penguatan fundamental dan konsolidasi bank-bank KBMI I merupakan agenda strategis yang perlu ditempuh secara terarah dan prudent. Langkah ini dipandang penting seiring dengan perkembangan pesat teknologi informasi, percepatan digitalisasi perbankan, ketidakpastian ekonomi global, serta meningkatnya risiko serangan siber.
OJK telah menyampaikan imbauan formal kepada bank-bank KBMI I untuk memperkuat fundamental dan melakukan konsolidasi melalui surat yang diterbitkan pada akhir Oktober. Hal ini menunjukkan keseriusan OJK dalam mendorong transformasi sektor perbankan agar lebih kuat dan adaptif terhadap perubahan zaman.
Tantangan dan Peluang Konsolidasi KBMI I
Konsolidasi KBMI I bukan tanpa tantangan. Proses merger atau akuisisi memerlukan perencanaan yang matang, due diligence yang komprehensif, serta integrasi sistem dan budaya yang efektif. Namun, jika berhasil dilakukan, konsolidasi ini dapat membuka peluang besar bagi bank-bank untuk meningkatkan skala bisnis, memperluas jangkauan pasar, dan meningkatkan efisiensi operasional.
Dampak Positif Konsolidasi
Berikut beberapa dampak positif yang diharapkan dari konsolidasi KBMI I:
- Peningkatan Skala Bisnis: Bank yang lebih besar memiliki kemampuan untuk memberikan pinjaman yang lebih besar, melayani nasabah yang lebih banyak, dan berinvestasi dalam teknologi yang lebih canggih.
- Peningkatan Efisiensi: Konsolidasi dapat menghilangkan duplikasi fungsi dan mengurangi biaya operasional, sehingga meningkatkan profitabilitas.
- Peningkatan Daya Saing: Bank yang lebih kuat akan lebih mampu bersaing dengan bank-bank besar lainnya, baik di dalam maupun di luar negeri.
- Peningkatan Ketahanan: Bank yang lebih besar dan lebih terdiversifikasi akan lebih tahan terhadap guncangan ekonomi dan risiko lainnya.
- Dukungan Lebih Baik untuk Perekonomian: Bank yang lebih kuat akan lebih mampu memberikan kredit kepada sektor-sektor penting dalam perekonomian, sehingga mendorong pertumbuhan ekonomi.
Dengan dukungan dari Perbanas dan dorongan aktif dari OJK, konsolidasi KBMI I diharapkan dapat menjadi langkah strategis untuk memperkuat struktur dan ketahanan perbankan nasional, serta mendukung pertumbuhan ekonomi yang berkelanjutan di Indonesia.