
Patrolmedia, Jakarta -:- Bagi Anda yang ingin mengajukan pinjaman ke bank atau lembaga keuangan, hal pertama yang bakal di lihat adalah rekam jejak. Semua itu terekam rapi di sistem BI Checking.
Kini, BI Checking telah berganti dengan Sistem Layanan Informasi Keuangan (SLIK) yang dikelola OJK.

Isinya lengkap, semua riwayat utang Anda, dari cicilan yang masih jalan, yang pernah macet, sampai siapa yang pernah jadi penjamin utang, semuanya kebuka. Jadi, jangan harap bisa sembunyi.
Kalau catatan bersih dan lancar, bank biasanya bakal kasih lampu hijau. Tapi kalau sering main-main sama cicilan, telat bayar, apalagi nunggak, siap-siap ditolak mentah-mentah.
Gimana Cara Cek Kredit di SLIK OJK?
Menurut akun resmi OJK di Instagram yang dikutip di @sikapiuangmu, Senin (7/7/2025), ada 2 cara gampang buat cek status kredit:
1. Datang ke Kantor OJK
- WNI: Bawa KTP.
- WNA: Bawa paspor.
- Isi formulir permintaan data debitur.
- Tunggu hasilnya keluar.
2. Lewat Online via iDebku
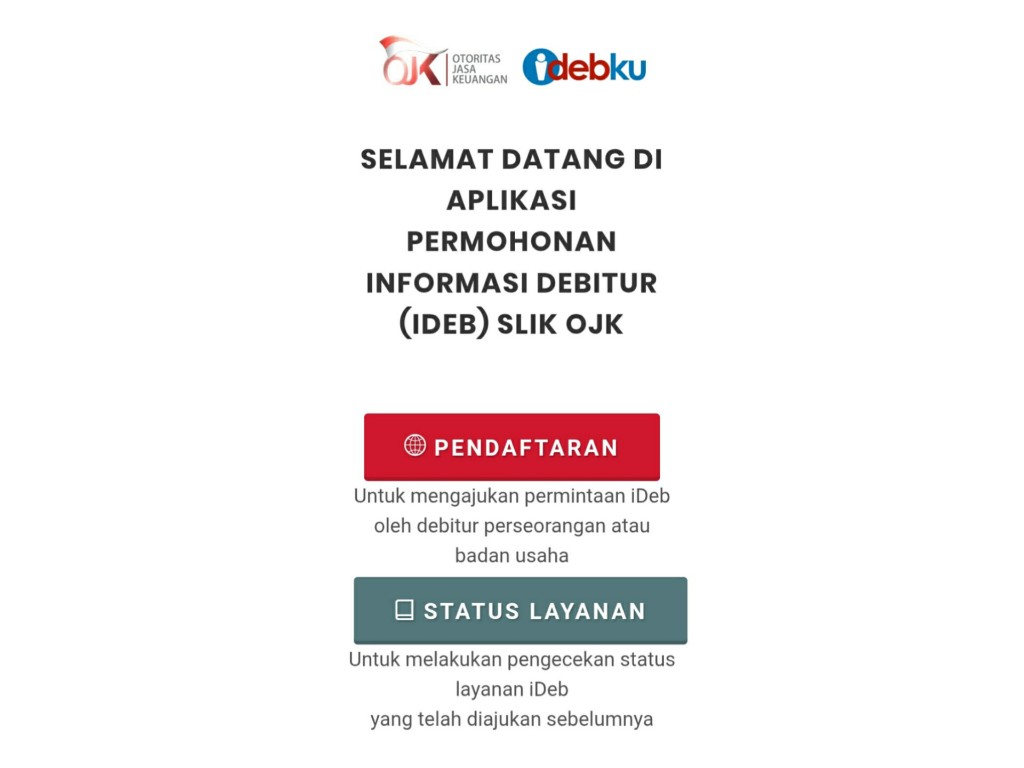
Tak mau repot keluar rumah, pakai layanan online OJK di idebku.ojk.go.id.
Ikuti langkah ini:
- Buka situsnya, klik “Pendaftaran”
- Isi data lengkap: nama, alamat, email, jenis debitur, dsb.
- Upload 3 dokumen:
– Foto KTP/paspor
– Foto selfie sambil pegang identitas
– Foto diri biasa
- Klik “Ajukan Permohonan”
- Dapat nomor pendaftaran → Cek di menu “Status Layanan”
- Hasil pengecekan bakal dikirim ke email maksimal 1 hari kerja
Apa yang Ditampilkan?
Laporan iDeb dari SLIK OJK bakal menampilkan data seperti:
- Pinjaman aktif dan yang sudah lunas
- Riwayat bayar cicilan: lancar atau sering ngadat
- Jumlah utang, limit kredit, sisa tunggakan
- Info penjamin (kalau ada)
Semua ini dipakai bank buat keputusan, apakah Anda layak mendapat pinjaman atau tidak.
Apa yang Dinilai dari Riwayat Kredit?
Bank tidak cuma lihat total utang tapi juga:
- Disiplin bayar
- Jumlah & jenis pinjaman, kebanyakan ngutang bisa jadi lampu merah.
- Frekuensi pengajuan kredit, kebanyakan pengajuan bissa kelihatan panik dan tidak stabil.
Arti Skor BI Checking
Skor dipecah jadi 5 level:
- Skor 1 – Lancar: Aman, bayar tepat waktu
- Skor 2 – Dalam Perhatian Khusus: Telat 1–90 hari
- Skor 3 – Tidam Lancar: Telat 91–120 hari
- Skor 4 – Diragukan: Telat 121–180 hari
- Skor 5 – Macet: Sudah lebih dari 180 hari, parah.
Skor 1–2 masih masuk Performing Loan (PL)
Skor 3–5 sudah masuk Non-Performing Loan (NPL) alias zona merah.
Jadi, Kenapa Ini Penting?
Karena kalau skor jelek, bank bakal anggap Anda berisiko tinggi.
Dan kalau sudah kayak begitu, biasanya kredit ditolak.
Kalau ingin urusan keuangan lancar, jaga nama baik di sistem SLIK OJK.
Editor: M. Ikhsan